一波创业板算力ETF来了,除了它跟踪的创业板算力基础设施指数以外,市场上还有其他算力指数吗?不同算力指数之间有什么区别?
目前市场上较有代表性的算力主题指数包括创业板算力基础设施指数、国证算力基础设施主题指数和中证算力基础设施主题指数,三者都聚焦AI算力建设相关产业链,但有很多不同。
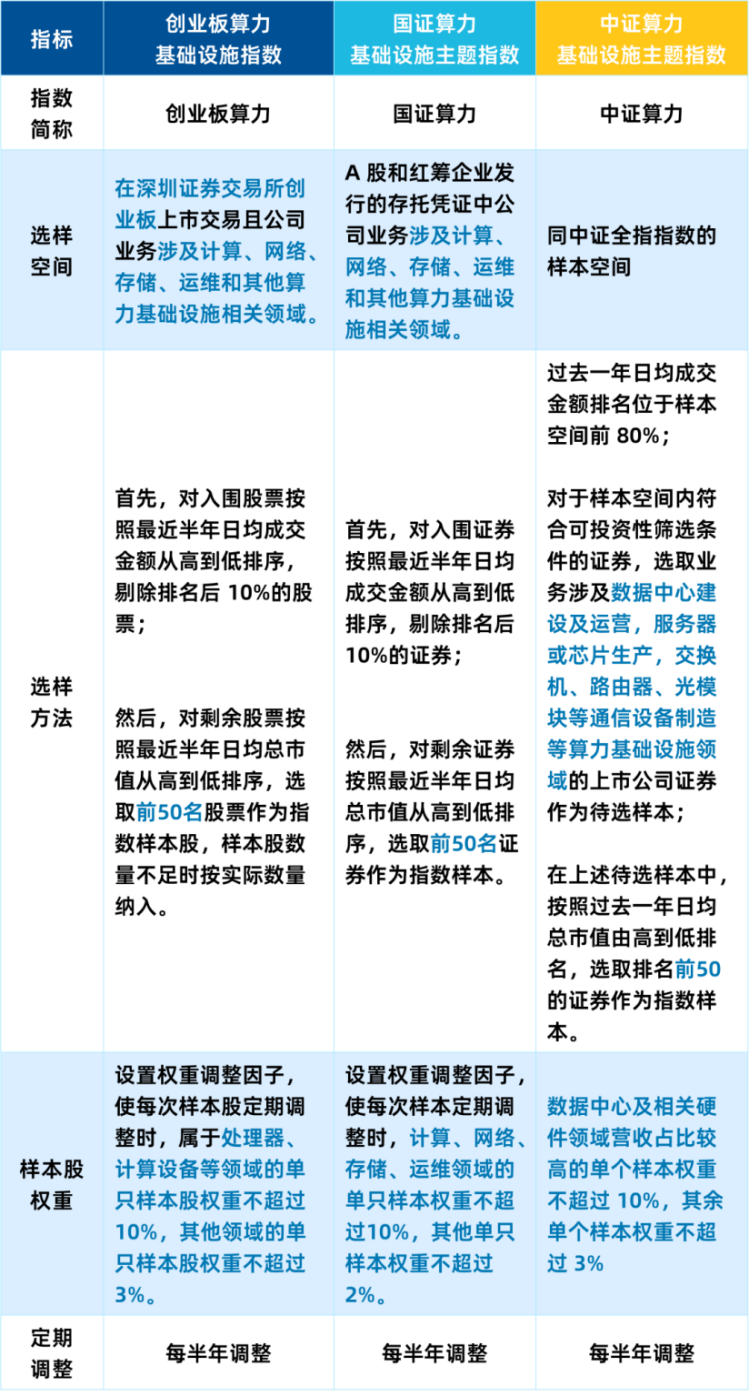
编制方案:都围绕算力基础设施选样,但在样本空间和权重约束上有差异
创业板算力指数选样空间限定在深市创业板,更强调成长属性和中小市值弹性;
国证算力和中证算力指数选样空间覆盖全市场更广泛算力链条,更容易纳入大市值算力龙头。
资料来源:国证指数官网、中证指数官网;其他详细信息可以到指数官网查询
行业分布:创业板算力指数在产业链各环节分布更均衡,中证、国证算力指数集中分布在半导体与通信设备领域
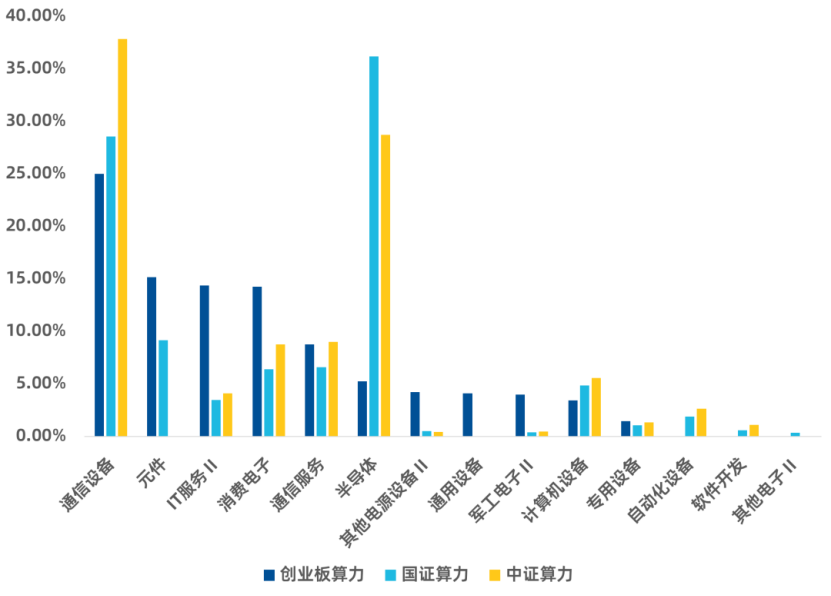
从行业分布看,三只算力指数虽同属算力主题,结构却各有侧重。中证算力与国证算力呈现典型的“通信设备+半导体”双支柱格局,两大行业合计权重均接近65%。
相比之下,创业板算力指数的行业分布更为均衡:通信设备虽同为第一大行业,权重仅约25%,元件(15.2%)、IT服务(14.4%)、消费电子(14.3%)紧随其后,半导体占比则不足6%。
换句话说,前两者更聚焦算力的“硬件底座”——设备与芯片,行业集中度更高,指数表现与这些环节的关联也更紧密;创业板算力的覆盖面更宽,在IT服务、消费电子等环节亦有较高权重的配置,单一行业涨跌对指数整体的扰动相对更小。
图1:三只指数行业分布
数据来源:iFind,2026.08.31,申万二级行业分类
前十大成份股:创业板算力指数前十合计约44%,相对更分散
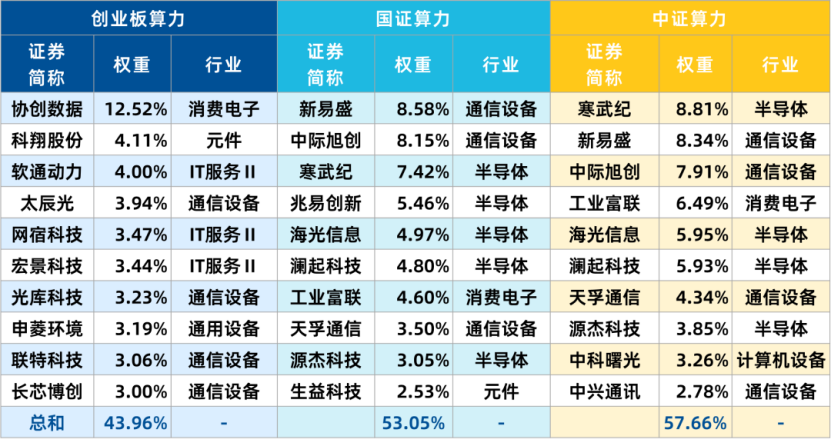
从前十大重仓股看,创业板算力指数除第一大重仓股协创数据(12.5%)外,其余个股权重均在4.2%以下,前十大合计权重仅44.0%,行业上也横跨消费电子、元件、IT服务、通信设备、通用设备五类。
国证算力与中证算力指数的重合度高,前十大中有8只个股相同,前十大合计权重分别达53.1%和57.7%,向细分行业龙头集中特征明显。
表1:创业板算力指数前十大成份股
数据来源:iFind,2026.08.31,申万二级行业分类
市值风格:中小市值成长股赋予创业板算力更高弹性
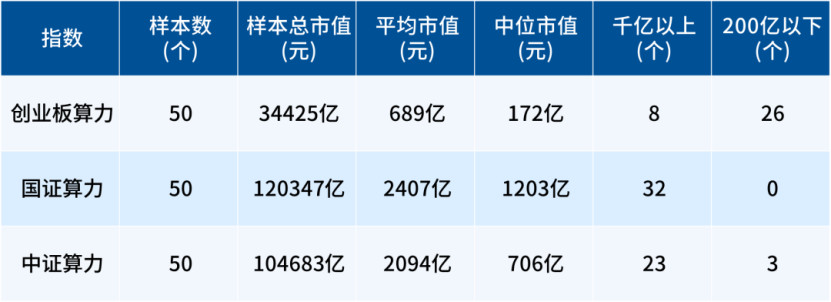
中证算力和国证算力都覆盖沪深北全市场,因此会纳入运营商、服务器、AI芯片、通信设备等超大市值公司,样本总市值和利润底盘更厚,超千亿市值的成份股有几十家。
截至2026年8月底,创业板算力指数中超千亿市值公司只有8家,200亿以下市值公司有26家,因为其只在创业板选样,天然剔除了非创业板大票,因此组合的市值中枢更低、个股弹性更强。从走势特征来看,行业景气上行时弹性可能更足、上涨更陡峭;但在景气度低迷时,波动回撤幅度也可能更大。
表2:三只指数市值比较
数据来源:iFind,2026.08.31
基本面表现:创业板算力成长增速最陡,另外两只盈利底盘更厚
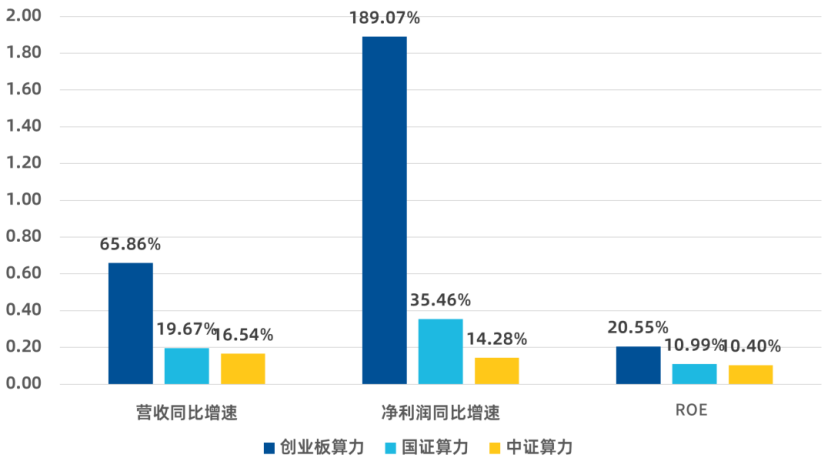
根据2026中报数据,创业板算力指数成份公司营业总收入同比增长约66%,净利润同比增长约189%,远超另外两只。主要是因中小公司营收和利润基数低、经营杠杆高,恰逢近年AI算力需求爆发,一家营收几十亿的公司,业绩增速可以轻松超过百亿级的巨头。
2026年年中,国证算力指数和中证算力指数ROE分别为10.99%和10.40%,低于创业板算力指数的20.55%,创业板算力的高ROE,带有鲜明的“成长期特征”,而国证算力、中证算力的成份公司以业务成熟的大市值龙头为主,盈利体量大、来源多元,ROE在10%出头的水平,波动相对更小。换句话说,创业板算力的盈利能力“锐度”更高,另外两只的盈利“底盘”更厚、更稳。
图2:三只指数的营收和净利润同比增速以及ROE
数据来源:iFind,2026.06.30
估值水平:创业板算力指数绝对估值更高,但也要结合成长弹性来看
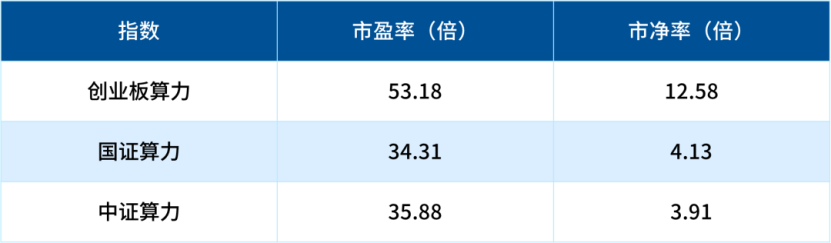
从估值看,截至2026年8月31日,创业板算力指数市盈率约53倍、市净率约13倍,都显著高于国证算力(约34倍、4.0倍)和中证算力(约36倍、3.9倍)。
估值差距主要来源样本结构:中证、国证算力里的运营商和服务器行业成熟龙头公司权重高、估值相对更低,把指数整体市盈率压了下来;创业板算力更多中小市值成长股,天然带着更高的估值溢价。
表3:三只指数估值比较
数据来源:iFind,2026.08.31,市盈率/市销率为TTM口径、市净率为LF口径;
创业板算力指数值得重点关注的要点有哪些?
第一,它代表创业板中的算力基础设施公司,而不是全市场算力龙头的简单缩小版。样本空间限定在创业板,使指数天然更偏成长、更偏中小市值、更偏高弹性。
第二,它具有更鲜明的成长风格,波动也更大。与中证算力、国证算力相比,创业板算力中没有超大成份公司,成长属性更强、收益弹性更高的同时,波动风险也相对更大。
第三,评价它不能只看主题热度,还要看基本面财务指标。营收增速、净利润增速和ROE等指标,是衡量成份公司成长质量、跟踪行业景气转化为盈利程度的关键标尺。对于创业板算力这类高成长板块而言,需要注意估值与增速是否匹配度,观察为这份成长支付的价格是否合理。
综合来看,通过中证算力和国证算力更适合用来观察A股算力基础设施全行业特别是龙头公司的整体表现;创业板算力则更适合聚焦观察创业板里中小市值算力公司在AI基础建设浪潮中的业绩成长弹性。它的特点可以用一句话概括:专注创业板,聚焦算力链上中游,彰显更鲜明的科技成长风格。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。