
在提交行权申请时间截止后,根据期权买方提交的行权指令、放弃指令以及自动
行权处理结果,系统按照随机均匀抽取原则选择卖方进行配对。具体算法如下:
1.对卖方持仓按客户编号排序形成初始排列;
2.根据期权单边成交量除以期权空头持仓量的余数确定随机起点,起点为余数加 1;
3.以期权空头持仓量除以期权行权申请量的余数作为剔除量,剔除间距为空头持仓量除以剔除量的商,从起点开始剔除;
4.剔除余数后,原起点已被剔除,以下一个点作为起始点,在剩余队列中均匀抽取空头持仓,抽取间距为剩余期权空头数量除以期权行权申请量的商。
举例:假设单边成交量为 27 手,卖方持仓量为 13 手,买方行权申请量为 5 手,则交易所需在 13 手卖方持仓中选取 5 手。
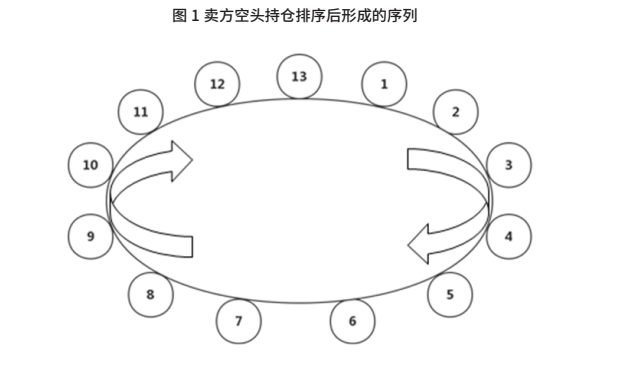
第一步:对卖方持仓按客户编号升序排列。如图 1 所示。
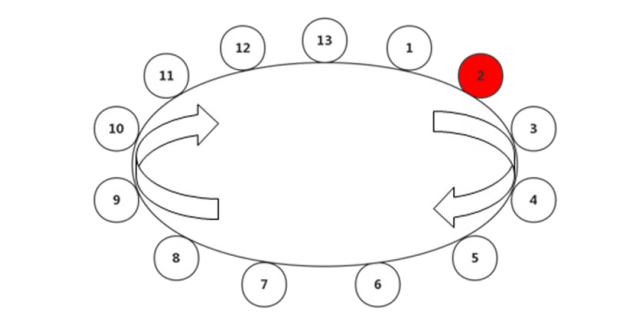
第二步:利用 27÷13=2 余 1,确定起点为余数加 1,对应序列中的位置为 2,终点对应序列中的位置为 1。如图 2 所示。
图 2 确定序列起点与终点
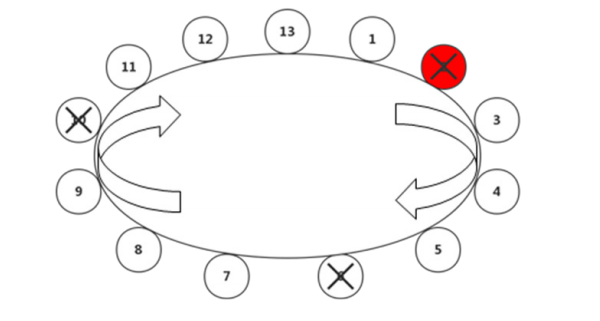
第三步,利用 13÷5=2 余 3,根据余数 3 从起点开始剔除 3 手卖方期权持仓,剔除间距为 13÷3 的商 4。剔除后形成的序列如图 3 所示。
图 3 剔除多余持仓后形成的序列
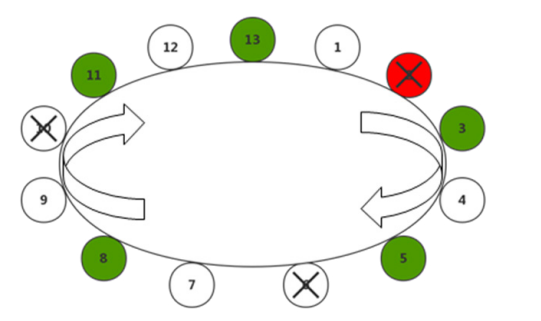
第四步,确定抽取点。由于原先的起点 2 被剔除,因此新起点自动顺延到下一个位置上,即位置 3。从新起点开始,均匀地抽取行权申请量 5 手以完成行权配对,剔除间距为 10/5=2。配对结果如图 4 所示。
图 4 行权配对结果
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。