

“国产替代”“自主可控”是近年各类新闻中的高频词汇,关键技术取得决定性突破的进程也备受资本市场关注。
“国产替代”目前走到哪一步了?随着国产化率的提升,上市公司尤其是科技创新领域的公司能从中收获哪些成长红利?对参与科技创新领域的投资者而言又意味着什么?
中长期政策和资金倾斜方向
2024年7月,党的二十届三中全会《决定》提出,健全强化集成电路、工业母机、医疗装备、仪器仪表、基础软件、工业软件、先进材料等重点产业链发展体制机制。2026年3月发布的“十五五”规划纲要更进一步强调:采取超常规措施,全链条推动集成电路、工业母机、高端仪器、基础软件、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破。
多地围绕关键核心技术出台自主可控政策:一方面打开国内市场,给国产新技术验证场景;另一方面配套激励,支持企业持续研发迭代。
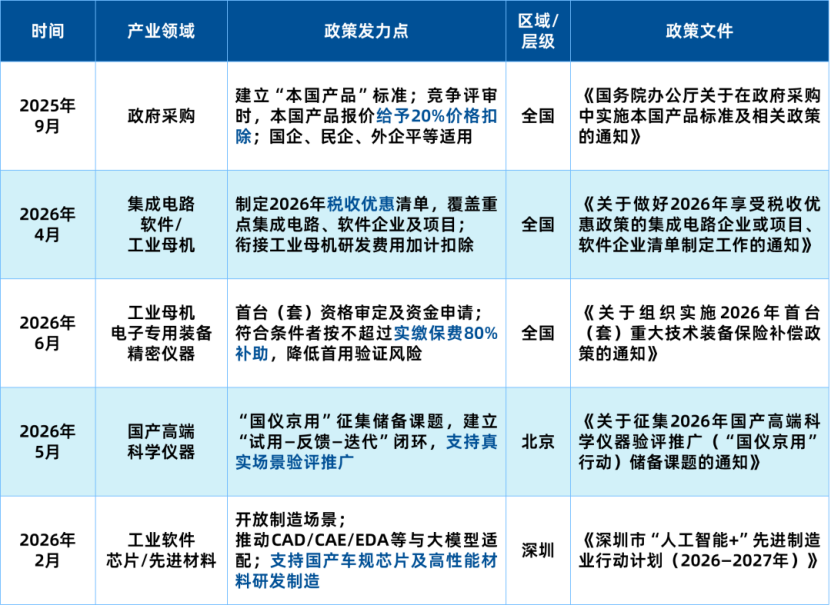
资料来源:中国政府网、国家发展改革委、工业和信息化部、北京市科委中关村管委会、深圳市工业和信息化局
当前国产化率如何
国产化率,说白了,就是“国产货”在这个市场里“拿下了多少份额”——它反映的是国产设备、产品以及自主可控的关键核心技术在各生产环节和整个市场中的渗透程度。国产替代是方向,国产化率是这个方向走了多远的进度条。不同领域的进度天差地别,我们拿热度较高的半导体设备来举例。
按伯恩斯坦(Bernstein)的测算,中国晶圆制造设备的国产化率已从2024年的16%提升到2025年的21%,一年涨了5个百分点,是自2019年以来国产化率提升最快的一年;伯恩斯坦预计,到2028年这一比例会达到43%。
图:我国晶圆制造设备国产化率(%)
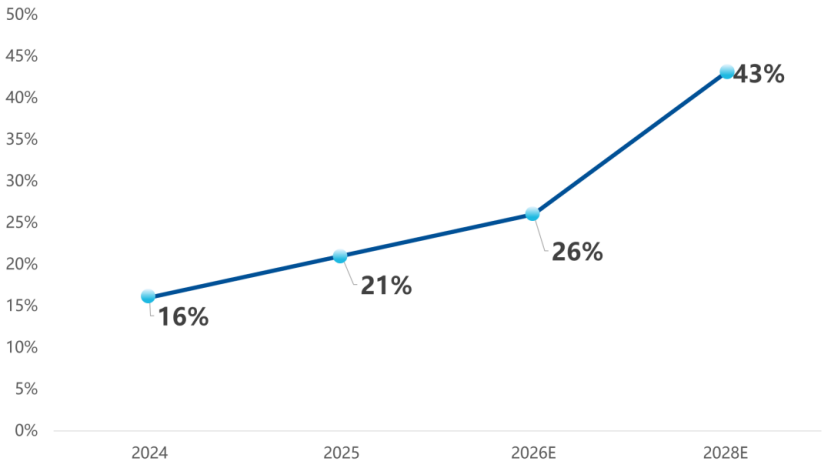
数据来源:伯恩斯坦(Bernstein)《中国半导体:2025年晶圆制造设备在华竞争动态》(2026年5月28日);2026E、2028E为预测值。
另外,部分行业也可以通过观察海关的进出口金额、重点产品的产量,以及官方的定性表述来了解国产化率提升的进度。比如,2026年第3期《新型工业化》就提到,我国先进轨道交通装备、新能源汽车、电力装备(输变电、发电)、光伏发电装备、工程机械、机器人、纺织、家电等领域的基础产品和技术国产化率较高,已基本实现自主可控。
透过国产化率,我们可以更清晰地读懂国产替代这条长期主线的节奏与空间。
国产化率提升能给上市公司带来哪些好处?
国产化率提升——对做国产产品的供给端企业,通常意味着市场空间打开、订单放量;对使用国产产品的下游企业,则通常代表供应链韧性增强、采购成本优化。国产化率不是一个单纯统计数字,它会实实在在传导到企业订单、成本、研发、抗风险能力等经营层面。
第一,有助于本土供给企业直接打开增量市场,保持业绩增速,提高盈利能力。随着国产化率抬升,国内下游客户开始放开验证、扩大采购规模,国产厂商从零星小批量试用走向规模化导入。市场研究机构认为,当前国产替代已经逐步由政策补贴驱动转向订单驱动,部分领域的国产供应商开始进入主流产线大规模放量阶段。
第二,有助于提升全链条供应链安全性,降低断供、管制带来的经营不确定性,获得更强的供应链话语权,强化盈利的持续性、稳定性。对制造业企业而言,单一依赖海外供货,生产连续性很容易受地缘、出口管制、海外企业排产影响;国产化率提高意味着形成国内外多源供货体系,建立备份供给能力,可为增强盈利的稳定性、持续性提供更有力的支持和保障。
第三,第三,有助于“外溢"带动产业链下游采购企业降本增效,提升全链盈利水平。当上游国产产品实现规模化供货,打破海外厂商的价格垄断之后,有助于带动产业链下游采购价格下行。以长鑫科技为例,其招股书披露,加大国产供应商导入后,2023‑2025年硅片采购单价下降约30%,靶材下降约22%,备件采购成本下降接近47%,化学品下降约26%,国产化导入被明确列为企业降本的重要举措。
第四,市场放量反哺研发投入,有助于形成“市场验证‑规模扩大‑加大研发‑产品迭代‑进一步提升国产化率”的正向闭环。拿到更多订单之后,企业可以拥有更多资源投入到技术研发迭代,持续缩小与海外头部企业的技术差距。
另一方面,我们也要客观看到,在部分尖端技术领域仍处在攻坚阶段,相关企业仍需要持续承担较高研发成本,短期可能会出现“增收不增利”,盈利兑现会滞后于收入增长的情况。
如何投资“国产替代”方向
对普通投资者来说,目前“国产替代”的特点是赢家分散、格局未定,单点突破不等于最终胜出。如果不想押注单一公司,可以考虑用指数化工具“一键”完成布局。
科创板、创业板是国产替代主题核心企业的聚集地。以科创板为例,从2019年开板起,就定位于服务“硬科技”企业,上面聊到的半导体设备、芯片、工业母机等领域的很多代表性公司都在这里。大家如果想布局国产替代这条主线,可以关注科创50、科创100这类科创板宽基指数及对应投资工具。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。