


9月28日,26家基金公司集体公告:旗下26只含权二级债基、偏债混合基金增设Y类份额,9月29日起纳入个人养老金基金产品名录。截至11月9日,个人养老金基金共351只,年内新增超40只。
这篇短文盘点Y份额的品类、规模与业绩,一起来看看吧~
一、Y份额的三次上新
Y份额是什么?
同一只基金面向个人养老金账户单设的一类份额——与普通份额同策略、同团队,但费用不同:Y份额通常在销售服务费、管理费、托管费方面,相比普通份额有一定优惠。
Y份额的三次上新
2022年11月个人养老金制度在36城起步,首批129只养老目标FOF(目标日期+目标风险)率先设立Y份额;
2024年12月个人养老金制度推向全国,85只指数基金(跟踪沪深300、中证A500、创业板指、红利指数等的ETF及联接基金)纳入;
2026年9月,26只含权债基、偏债混合基金进货架——以债券打底、小比例投资权益资产,风险收益介于纯债基金与股票基金之间:一般来说,比纯债多一点弹性、比股票基金少一大截波动。
Y份额的三次上新,品类从"配置工具"扩展到"指数工具"再到“低波动工具”,投资者的可选项更多了。
二、Y份额规模:三年半从20亿到285亿
根据Wind数据,基金定期报告披露的Y份额资产净值加总来看:
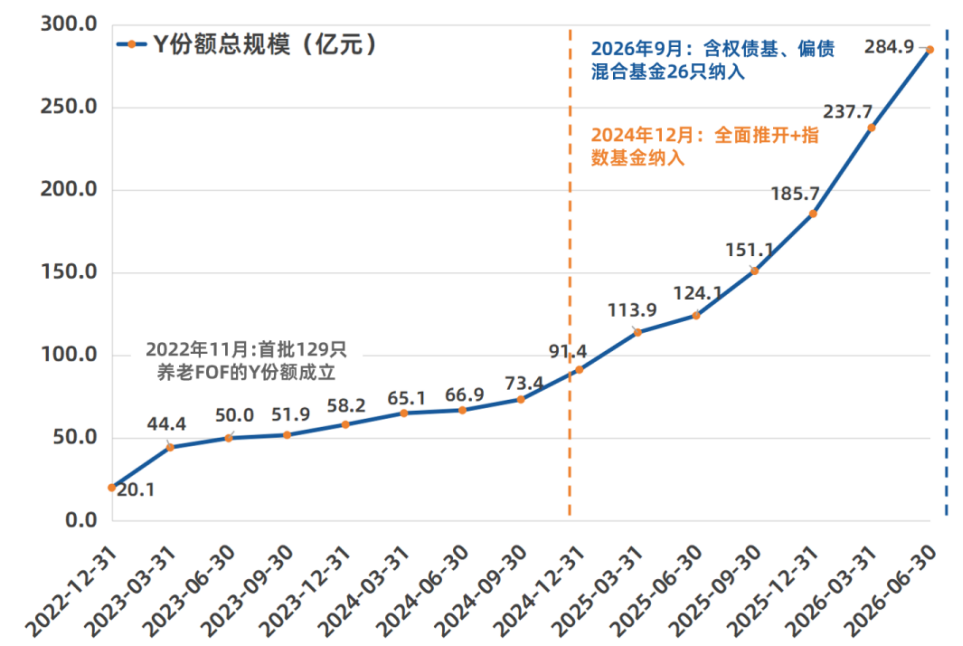
2022年末20亿元→2023年末58亿→2024年末91亿→2025年末185亿→2026年二季度末285亿元,三年半增长约13倍。
加速点在2024年12月:全面推开+指数基金纳入之后,规模斜率明显变陡。截至2026年三季度末,部分新设份额尚未到披露期,全口径规模预计还在增长。
个人养老金基金Y份额规模:三年半从20亿到285亿(季度末,亿元)
三、按养老储备阶段选品类
做养老投资之前,先记住一条主线:组合含权比例与距退休的年数大致成正比。
一般来说,年轻时离退休远,账户里的钱几十年不动,扛得住波动,组合的含权比例可以适当大一些——用时间换增长空间;年纪越大,资金离使用越近,一次大幅波动可能来不及修复,组合的含权比例就要逐步降下来——先保住积累,再谈收益。
落到操作上,可以按照自己的资金使用情况、风险承受能力考虑按需配置:
青年(距退休20年以上,能承受一定回撤):可选宽基指数Y定投,同时配置目标日期FOF或积极型FOF——用时间换空间,定投匹配工资现金流。
中年(距退休10-20年,能接受小幅波动):可选含权二级债基、偏债混合基金、稳健或平衡型目标风险FOF。
临近退休(不足10年,难以接受净值下跌):可选储蓄、国债、保证型保险——优先保本与期限匹配,避免退休前遭遇权益大幅波动。
小结
从129只养老FOF,到85只指数基金,再到26只含权债基、偏债混合基金,个人养老金基金Y份额用三年半时间品类逐渐丰富,规模也站上285亿。
养老投资是几十年的长跑——品类丰富的意义,是让每个阶段的人都能用自己的配速跑下去。
投资者应充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是投资者进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资者获取收益,也不是替代储蓄的等效理财方式。
基金产品“养老”的名称不代表收益保障或其他任何形式的收益承诺,产品不保本,可能发生亏损。
本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本内容。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。


