

近期,证监会拟对“护盘式”回购的规则进行优化,包括将股价跌破发行价纳入回购触发情形,取消“上市需满6个月”的限制等。近年来,A股分红、回购制度持续优化,引导推动上市公司以“真金白银”回馈股东。
一、为什么说分红和回购是“真金白银”?
先说分红:上市公司实现盈利后,拿出部分利润以现金形式分配给股东,就是现金分红。可以简单理解为,你和伙伴合伙开店,经营盈利后,按出资比例分到收益,这是股东回报最直接的方式。
再看回购:上市公司使用自有资金,在二级市场买回自家流通股份,就是股份回购。其中注销式回购,是指回购完成后将股份直接注销,公司总股本随之减少,剩余每一股对应的股东权益得到增厚。就像一块蛋糕,原本切成10份,现在改为8份,你持有的份额价值相应提升。
一句话总结:现金分红是直接向股东派发收益,回购注销是增厚存量股份价值。这两者都是上市公司把发展成果“反哺”给股东的方式,所以是“真金白银”——看得见、算得清。
二、分红、回购制度如何持续优化?
近年来,A股分红、回购制度经历了密集的优化,我们按时间脉络梳理:
2024年:分红、回购从“软倡导”转向“硬约束”
新“国九条”出台、《关于加强上市公司监管的意见(试行)》落地,要求压实上市公司股东回报主体责任。政策鼓励上市公司中期分红、多次分红,推动分红常态化、可预期;对具备分红能力但长期分红不足的公司,设置控股股东减持约束等。
回购方面,监管引导上市公司优先选择注销式回购,切实增厚股东收益;《上市公司监管指引第10号——市值管理》施行,支持上市公司依法使用回购等工具维护公司价值。
2025年:立足公司治理,夯实回报导向
监管从公司治理、投资者保护维度持续完善配套机制,修订《上市公司治理准则》、出台中小投资者保护相关文件,引导上市公司稳定分红、积极开展回购注销。
与此同时,股票回购增持再贷款、互换便利两项配套资金工具稳步落地,为上市公司实施回购、机构布局高分红资产提供坚实支撑。
2026年:推动回报理念从“要我做”转向“我要做”
监管进一步强化正向激励,例如上交所“提质增效重回报”专项行动持续深化,鼓励上市公司结合自身经营与资金安排制定中长期分红规划,提升分红的连续性与可预期性,合理设置分红、回购等回报目标,激发上市公司主动回报股东的内生动力。
三、成效如何?用数据说话
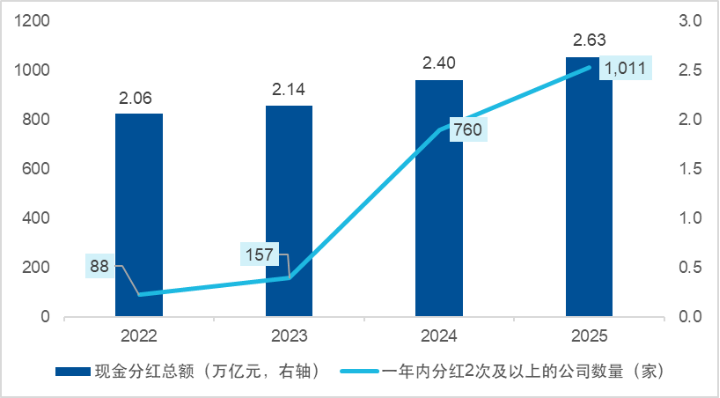
先看分红总量。如图1所示,按除息日统计,A股年度现金分红总额从2022年约2.06万亿元增长至2025年约2.63万亿元。2026年前三季度,全市场分红规模已达约2.29万亿元,接近去年全年水平的九成,分红节奏持续加快。
图1:A股年度现金分红总额与多次实施分红公司数量
数据来源:Wind
更值得关注的是分红结构的积极变化。一年分红两次及以上的上市公司数量持续增长:2022年仅88家,2025年增至1011家,数量实现十余倍增长;2026年前三季度,已有602家公司开展多次分红。中期分红、一年多次分红,正从少数案例逐步转变为市场常态。
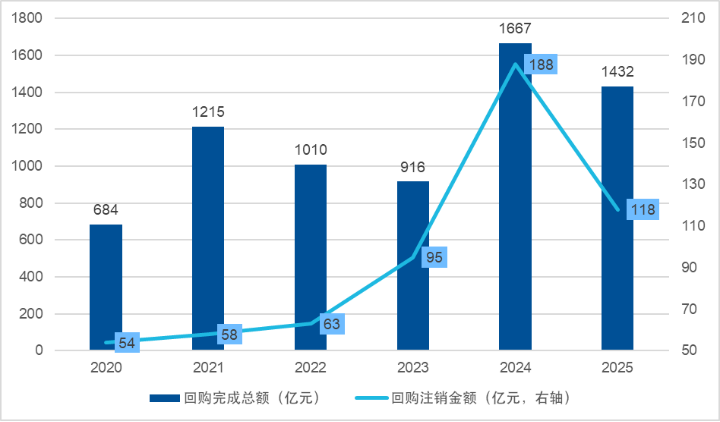
再看回购。如图2所示,2024年、2025年上市公司回购完成总额分别达到1667亿元、1432亿元,回购注销金额也分别达到约188亿元、118亿元,显著高于2020-2023年水平。
据证监会披露,2026年前10个月,沪深两市共有747家公司实际实施回购,金额约1345亿元;同期披露回购计划700单,计划金额合计约2377亿元,其中回购注销金额约1150亿元,占比接近一半,越来越多的公司选择把回购股份直接注销,用“真金白银”回馈股东。
图2:A股回购完成总额与回购注销金额
数据来源:Wind
四、为什么监管这么重视上市公司的分红、回购?
不少投资者会有疑问:分红、回购属于上市公司经营自主安排,为什么监管要持续引导和支持?这是因为,分红与回购不只是公司内部资金调配的问题,更关乎广大投资者权益,影响资本市场的长期发展。
对投资者而言,上市公司经营向好,股东理应有机会分享企业发展成果。引导上市公司落实分红与回购,正是保障这一权益的体现。稳定、可预期、透明的回报机制,也让投资者的收益来源不单一依赖于在股价波动中“博价差”,从而为长期持有、耐心投资提供了坚实的收益基础。
从资本市场全局来看,融资和投资两端相辅相成。市场既要支持企业合理融资、发展主业、创新升级,也要健全投资者回报机制,不能只重视资金流入企业,而忽视企业对股东的回馈。持续完善分红、回购机制,有助于增强投资者信心,吸引长期资金入场,引导市场更加看重企业盈利质量与长期价值。
所以,这一系列制度的优化,是对资本市场投融资生态的持续完善。市场信心,既来自上市公司稳健经营,也来自看得见、摸得着的股东回报,由此推动融资功能和投资者回报形成良性循环,为资本市场长期健康发展筑牢根基。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。