打开行情软件,黄金最近涨跌震荡。
COMEX金价走势(2025-01~2026-09)
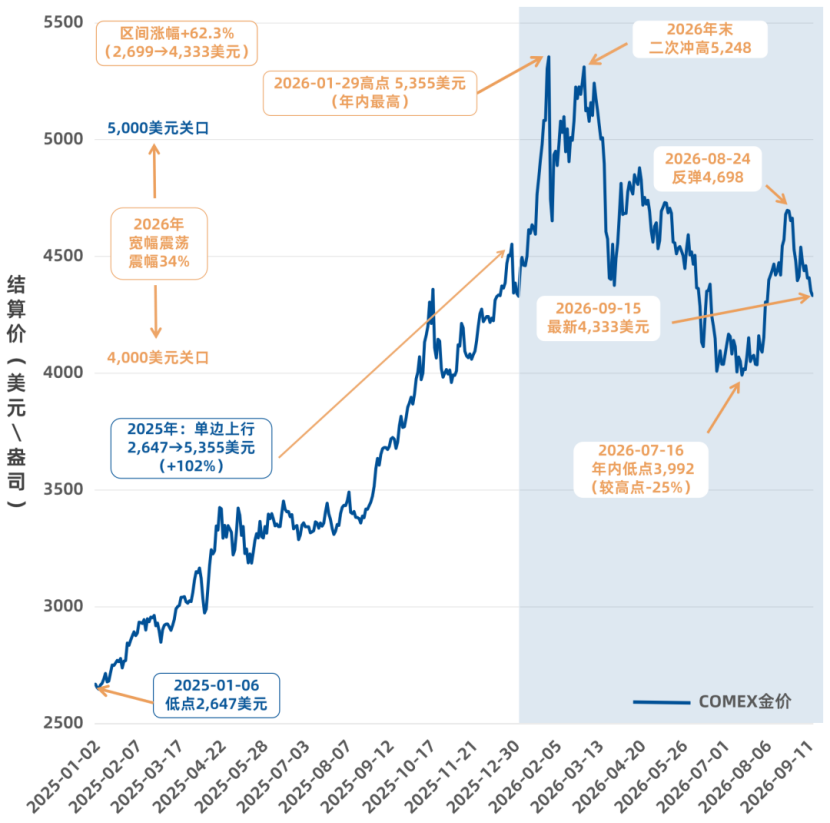
数据来源:Wind(期货结算价(活跃合约):COMEX黄金S0180945,GC标准黄金期货,2025-01-02至2026-09-15,428个交易日)。 2026年高低点:5,354.8(01-29)/3,992.1(07-16)。过往表现不预示未来。
多数人看到金价,第一反应可能还是那句“避险买黄金”。
但很少有人知道,黄金用来“定价”的那只锚,其实已经在过去四十年里,悄悄换过好几回了。
今天,我们就沿着这只锚,把金价背后的逻辑捋清楚。
一、黄金的定价锚,40年换了四回
先打个比方,一艘船要停稳,得看锚定在哪里;锚定了,船就稳了。
黄金的价格,同样靠一只“锚”来稳住。只不过,这只锚一直在换地方。
黄金价格走失与定价逻辑演变(1970-2026)
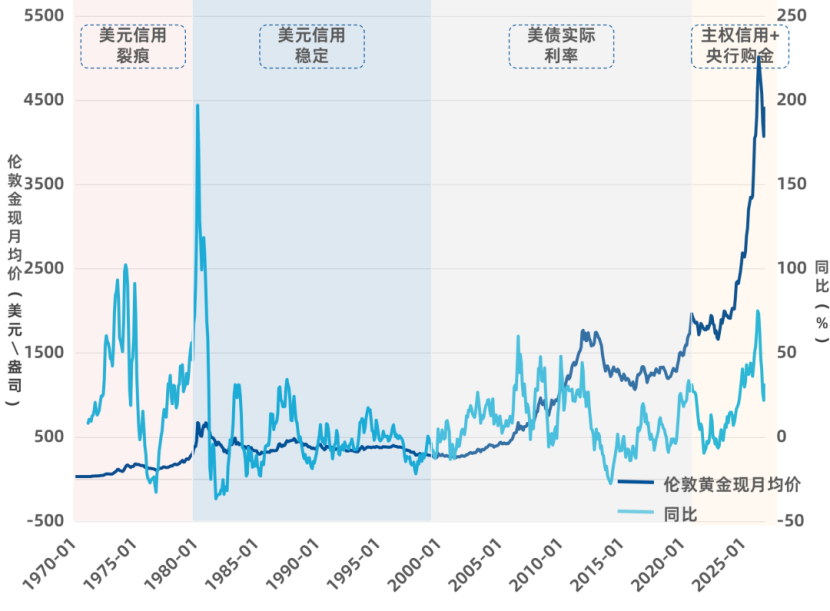
数据来源:Wind(伦敦市场黄金现货价,S0031645,月均),1970-01至2026-09。对数坐标。
第一回,是上世纪70到80年代。1971年布雷顿森林体系瓦解,美元与黄金脱钩,叠加两次石油危机带来的滞胀,美元的信用出现裂痕。黄金第一次因为“美元信用动摇”而大幅上涨,定价锚,落在“美元信用”上。
第二回,是1981年到2000年。美国进入“大缓和”时期,美元信用稳固,实际利率维持在相对高位,黄金则陷入了长达二十年的熊市。这一阶段,锚定在“美元信用的稳定”上。
第三回,是2000年到2021年。市场逐渐形成共识,用“美债实际利率”来解释金价:黄金不生息,持有它的机会成本就是实际利率,实际利率越低,金价往往越高。
关键的转折,发生在2022年,金价和实际利率原本紧密的负相关关系开始失效,甚至一度转为同向变动——这对“死对头”,居然成了“同路人”。背后那个变量,就是央行购金,定价锚也随之从“利率”切换到了“主权信用”。
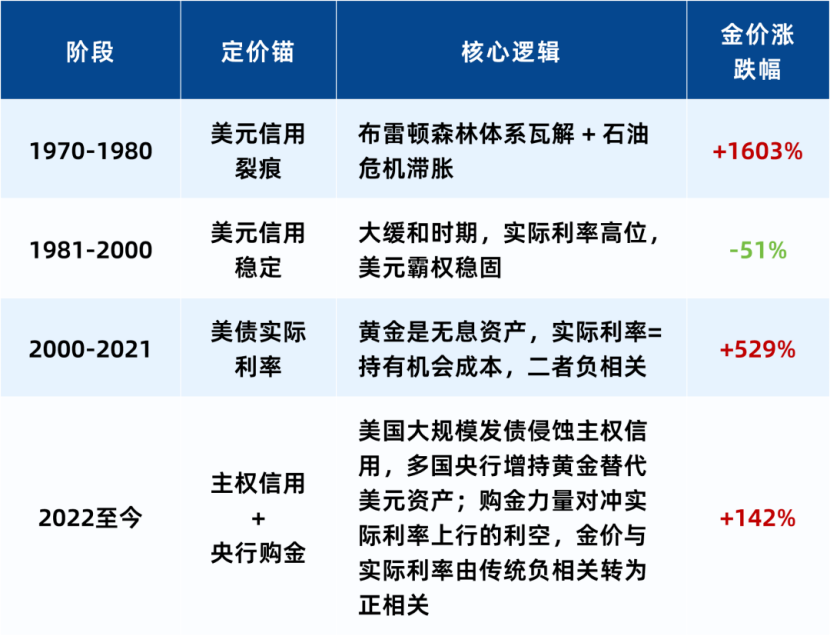
数据来源:wind.
二、现在决定金价的,是这六股力量
当前的黄金定价锚换到了“主权信用”上,那具体是哪些力量在影响金价?
我们可以一个个看。
1. 主权信用与财政赤字
美国联邦赤字率高企,债务利息支出已经破万亿,美国的主权信用基础被一步步侵蚀。当前美国国债总额已经突破40万亿美元,2025财年的利息支出预计突破1万亿美元,超过军费,成为联邦政府第二大支出项目。(数据来源:美国财政部)
金价与美国政府杠杆率正相关——政府借得越多,黄金作为主权信用“替代品”的吸引力就越强。
2. 央行购金:金价的“央行底”
各国央行正系统性地把一部分美元储备,换成黄金储备。
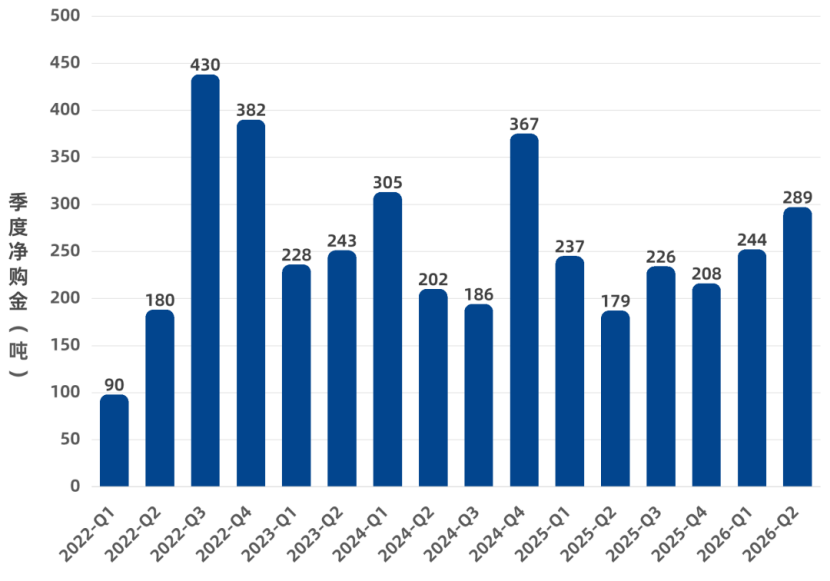
根据世界黄金协会数据,2022年到2026年,全球央行年均净购金978吨,较2010年到2021年的均值翻了整整一倍;单看2026年二季度,全球央行净购金289吨,同比增长62%。其中,中国人民银行已连续22个月增持黄金,截至8月末的官方储备达到2386吨。
全球央行黄金净购买量(季度,2022一2026)
全球央行黄金净购买量(年度汇总)
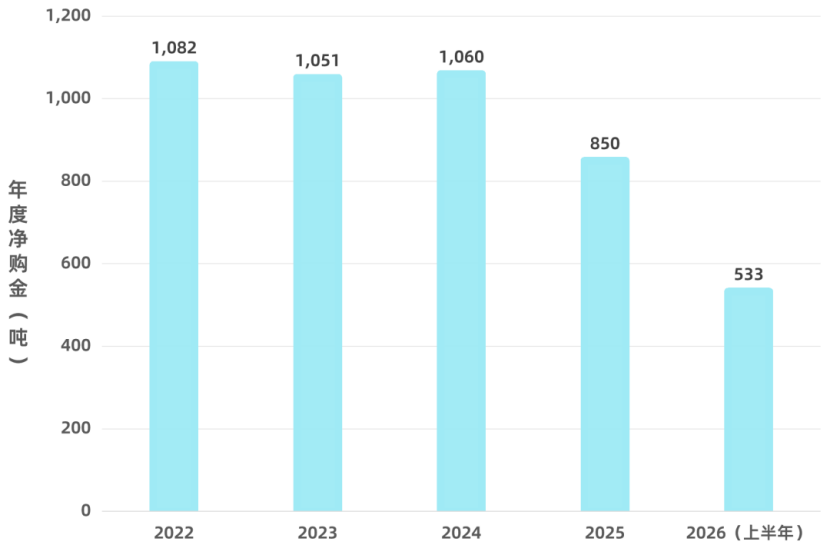
数据来源:世界黄金协会(WGC)Gold Demand Trends报告(已按后续报告修订)。2026年数据为上半年累计。
央行买金有个特点:对价格不敏感,越跌越买。这就在金价下方构成了一道坚实的“央行底”——即便金价跌,也有央行的买盘在承接。
3. 实际利率:退居二线,但没退场
传统的“机会成本”逻辑依然影响短期交易——实际利率(名义利率-通胀率)下行,黄金相对更有吸引力。
但它已经不再是指挥金价的主导锚。一个典型的例子是:2026年3月金价出现一波明显下跌时,实际利率并没有大幅上行;而到了8月金价反弹时,市场的加息预期也还在。
COMEX金价vs美国实际利率(2025-09~2026-09)
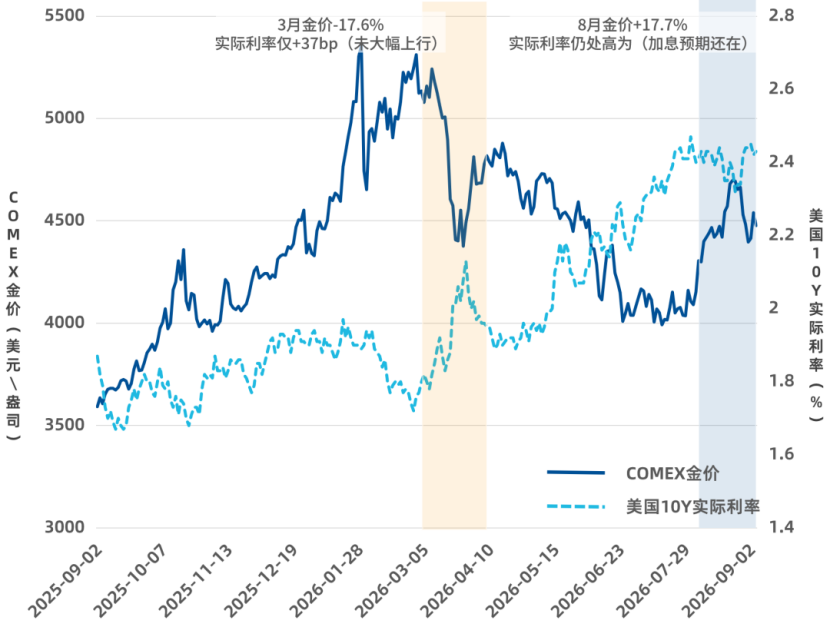
数据来源:Wind(COMEX黄金活跃合约结算价、美国10年期国债实际收益率TIPS)。金价下跌/反弹与实际利率末同步,反映金价已由主权信用与央行购金主导,脱高实际利率锚定。
也就是说,不能仅用实际利率这一根线来解释金价的涨跌了。
4. 避险需求:短期的脉冲
地缘冲突、金融市场波动,会在短时间内推升安全资产的需求。比如美伊冲突、霍尔木兹海峡封锁等事件,都曾成为黄金避险买盘的导火索。但这种脉冲来得快、去得也快,事件一缓和,涨幅往往回吐,它决定的是金价的短期节奏,而不是长期方向。
5. 通胀预期:对冲“3%时代”的购买力损失
结构性通胀对法定货币购买力的侵蚀是长期的。
数据显示,美国通胀中枢已从2%升至3%,黄金长期被视为对冲通胀的工具,当通胀中枢抬升,它的保值价值就凸显出来。
6. 消费与投资需求:从“悦己”到“悦财”
老百姓买金的心态也在变。
2026年上半年,中国金饰消费132吨,同比下降33%;而金条金币消费339吨,同比增长28%。一降一升表明,大家买金,正从过去的“悦己”(买首饰戴着好看),转向“悦财”(买金条金币保值增值)。(数据来源:中国黄金协会)
小结
一句话总结:黄金的定价锚,四十年来从美元信用,换到实际利率,再到今天的主权信用与央行购金。
主权信用与财政赤字、央行购金、实际利率、避险需求、通胀预期、消费与投资需求——这六股力量,共同决定了金价今天的样子。
看明白黄金定价锚,是为了不再被单日的消息牵着鼻子走,并非为了预测明天是涨是跌。
你觉得这轮黄金行情里,哪一股力量在起主要作用?欢迎在评论区聊聊~
参考资料:
1、 中泰证券,《黄金:滞涨再次袭来,金牛火力全开》,2026.08.08.
2、 光大证券,《全球通胀:分殊而理一》,2026.08.21.
3、 国联民生,《跨越“千禧年”的大宗商品镜像——大类资产观察》,2026.08.01.
4、 国金证券,《有色金属:价格的形成——资源品延波讨源系列之三》,2026.09.02.
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。