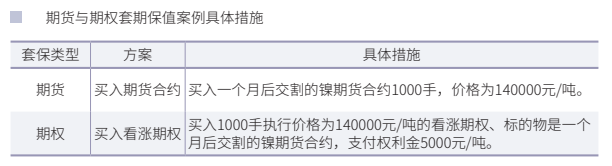
某镍加工企业签订了1000吨镍购买合同,一个月之后按当时价格交付钱款与货物。目前,镍现货价格为130000元/吨,因担心镍价格进一步上涨,有买入套期保值需求。
1、假设一个月后现货价格上涨至140000元/吨,期货价格上涨150000至元/吨
期货套期保值策略:
现货盈亏:130000元/吨 - 140000元/吨 = -10000元/吨
期货盈亏:150000元/吨 – 140000元/吨 = 10000元/吨
最终盈亏:0元/吨
实际买入价:130000元/吨
期权套期保值策略:
现货盈亏:130000元/吨 - 140000元/吨 = -10000元/吨
期权盈亏(期权选择行权):150000元/吨 – 140000元/吨 = 10000元/吨
最终盈亏:10000元/吨 - 10000元/吨 - 5000元/吨 = -5000元/吨
实际买入价:130000元/吨 + 5000元/吨 = 135000元/吨
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。