
震荡市里,反复有时候比下跌更磨人。
涨两天、跌三天,账户来回坐过山车。
看着在这轮回调中波动低于成长股的蓝筹股,一个问题被反复提起:蓝筹现在估值不贵了,值不值得配置?
光看市盈率、市净率还不够,我们还可以从风险溢价的角度看看。
一、先认识“风险溢价”
风险溢价(ERP),是指投资者为获得风险资产的预期收益率,而要求获得的、高于无风险利率的额外预期收益补偿。
风险溢价(ERP)=资产预期收益率?无风险收益率
简单理解:无风险资产,如投资国债持有到期,收益稳定、不用承担波动;买股票,要面对盈利波动、估值回撤等风险,所以我们理应拿到一笔额外的“风险补贴”。这笔补贴,就是投资股票的风险溢价(ERP)。
如何看蓝筹股的风险溢价呢?
蓝筹股数量不少,为了量化蓝筹整体水平,我们统一用沪深300指数来代表大盘蓝筹——它汇集了沪深两市市值最大、流动性最好的300家公司,可以代表蓝筹股的整体表现。
蓝筹股的预期收益率,用沪深300指数盈利收益率来近似计算。
盈利收益率是市盈率的倒数(1÷市盈率),是一个基于历史盈利计算出的参考值,以最近 12 个月(TTM)已实现的净利润为基础,衡量“每投入 1 块钱,对应多少盈利”。
无风险利率,市场上一般用10年期国债到期收益率来代表。
把两者相减,就近似得到投资蓝筹股的风险溢价:
蓝筹股风险溢价(ERP)≈ 沪深300指数盈利收益率?10年期国债收益率
和PE、PB这类绝对估值指标不一样,ERP是一个相对标尺。
例如同样13倍PE,在国债收益率2.7%和1.6%的环境里,性价比是两回事。通常,ERP越高,承担同样风险能获得的补偿越高,配置股票资产的相对潜在收益率越高。
(注:潜在收益率≠一定可以获得的收益率。测算所用市盈率倒数为当下静态盈利收益率,并不等同于未来实际收益率。)
二、当前蓝筹股的风险溢价如何?
当前,沪深300盈利收益率约7.42%;同期10年期国债收益率约1.59%。两者相减,风险溢价约5.83%。
放在历史里看,过去十年,这个风险溢价平均值约5%,当前风险溢价明显高于历史均值,处于约 73%分位数。而且,今年年初,风险溢价约5.1%,上半年基本在5%附近徘徊,三季度起明显上行,年内整体抬升了约0.7个百分点。
换句话说,当前蓝筹股风险溢价已经处在历史相对较高的位置,配置蓝筹股的相对潜在收益率较高。
沪深300风险溢价(ERP)近十年走势
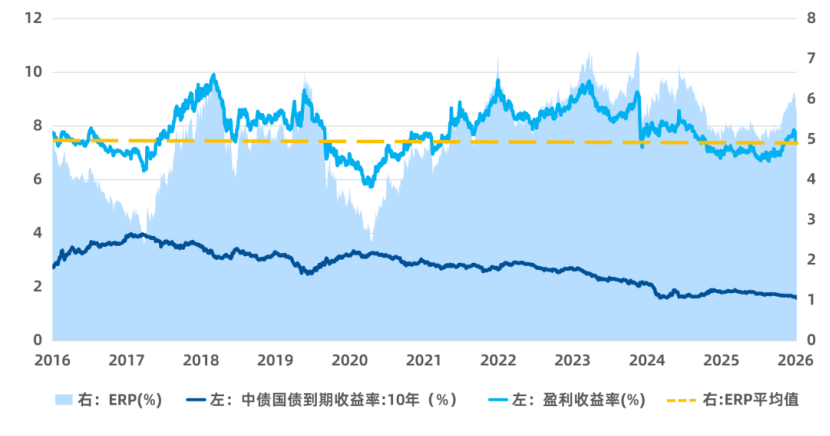
数据来源:Wind,2016/11/1-2026/11/8
三、当前的高风险溢价从何而来?
拆开看,有两个原因。
第一,当前蓝筹整体估值较低,盈利预期稳定
当前沪深300 估值处于相对低位:市盈率约 13.48 倍、市净率约 1.34 倍,其中市净率处在近十年约 20% 分位的低位。
同时,这个估值低位,背后有蓝筹股稳定的盈利作为支撑。
蓝筹公司有几个鲜明的特征:公司经营模式成熟、细分行业龙头地位经过多轮周期验证、现金流稳健持续、分红回购机制成熟。过去十年,沪深300成份股归母净利润整体保持增长,ROE大体稳定在10%上下,体现出相对稳定的盈利能力,按市场预期,2026全年预测值更是有望创近年来新高(以最终实际为准)。
沪深300财务数据
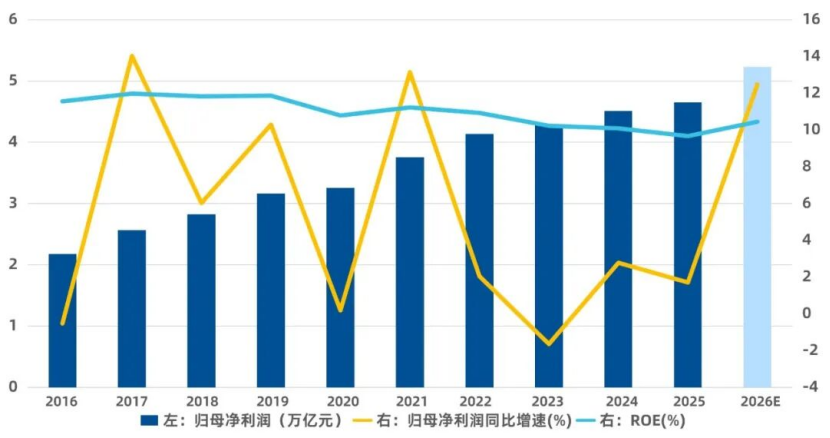
数据来源:Wind,2016-2026,2026年数据来自wind一致预期
第二,无风险利率处在历史低位。
10 年期国债收益率现在约 1.59%,处于近十年低位。
这意味着,把钱投向国债、存款这类“稳稳的”资产,能拿到的回报相对较低,吸引力自然下降。想寻找更高回报,则需要投资股票这类风险资产,股票的相对吸引力提升。
因此,蓝筹股当前较高的风险溢价,是估值较低+盈利稳定+无风险利率低共同撑起来的“高”。
从历史情况来看,沪深 300 风险溢价和指数走势整体呈反向关系,具备中长期均值回归特征:当它处在历史高位区间时,往后向均值回落的概率更大,在中长期获得正收益的可能性也相对更高。
沪深300风险溢价(ERP)、收盘价近十年走势
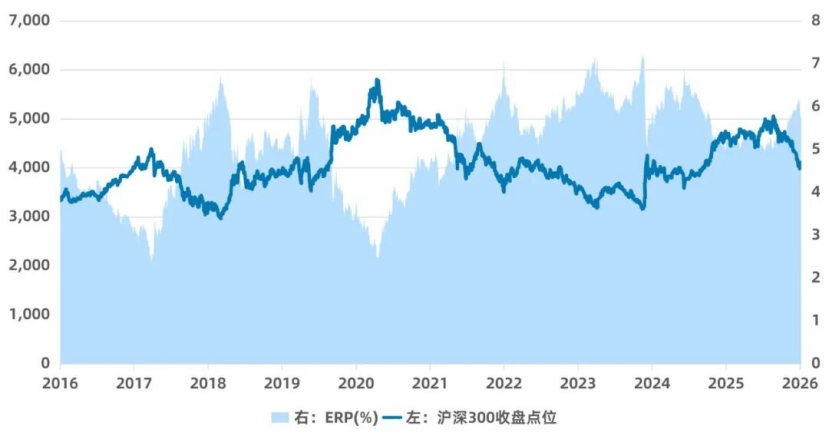
数据来源:Wind,2016/11/1-2026/11/8
四、蓝筹现在值不值得配置?
回到开头的问题:
当前蓝筹股估值较低、风险溢价较高,处在一个相对“划算”的配置位置。即使短期还有波动,付出的等待成本和向下空间,通常也比在高位追入时更小。
往后来看,若稳增长政策效果逐步显现、经济持续修复,蓝筹的估值存在继续修复的可能,具有长期配置价值。
当然,这不代表蓝筹一定马上就涨,市场可能继续震荡,在蓝筹内部,不同行业、不同个股的风险溢价,与指数整体结果也可能存在差异。落到操作上,可以持续跟踪基本面、盈利和市场风险偏好的变化,按需评估布局节奏。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。