
打开财经资讯,国产替代相关利好接连不断:国内芯片产量不断创出新高、半导体设备国产化率持续提升、产业扶持政策密集落地。但回到资本市场,中证全指半导体产品与设备指数市盈率已经回落至近5年25%分位附近,即估值水平低于过去五年七成五以上的交易时段。
如果国产替代是科技产业确定的长期发展主线,为何当下市场定价却趋于冷静?以这轮国产替代进程中较受关注的半导体行业为主要样本,本文将从产业内外部驱动逻辑和当前低估值视角,拆解国产替代的投资机遇与风险。
地缘博弈常态化,国产替代是长期必然选择
梳理近年中美半导体领域博弈时间线不难看出,外部技术管制政策整体逐步加码:从最早针对终端产品出口禁令,逐步延伸至先进芯片、半导体制造设备、零部件耗材,甚至已经完成交付设备的售后技术支持,管制范围持续扩大。每一轮外部政策收紧,都在提醒国内产业链:供应链对外依赖,随时可能会转化为实实在在的经营风险。
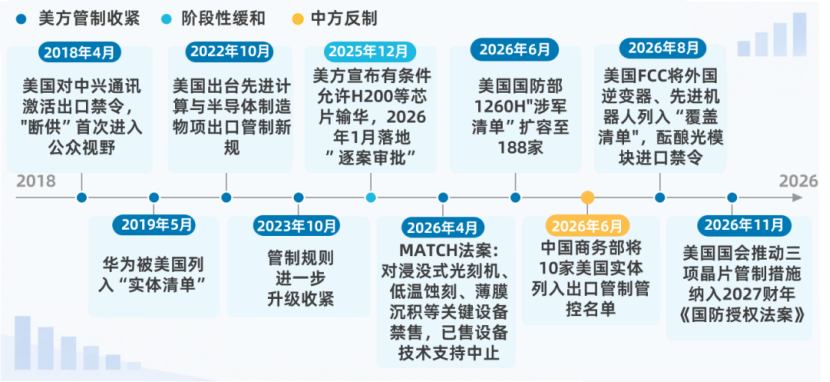
资料来源:商务部公告、美国商务部BIS公告,及新华社、人民日报、中国新闻网等公开报道
博弈同样是双向进行的,我国也在持续完善自身出口管制体系,2026年6月将10家美国实体纳入出口管制名单,就是典型案例。这已经不是单方面被动防御,而是双向的技术与供应链博弈。只要这种博弈格局延续,国内推进供应链自主可控的紧迫性就会持续存在。
根据人民日报海外版2026年8月报道,美方原本计划在AI基础大模型领域维持对中国24个月的技术代差,而机构最新评估显示,二者技术差距已经收窄至8个月左右。
综合来看,牢牢掌握供应链核心命脉,已经成为国内科技行业的共识。国产替代并非短期题材,而是需要久久为功的长期产业任务。
本土产业积累:国产替代能够推进的内在可行性
国产替代能够成为产业层面的长期方向,离不开国内自身多重有利条件的支撑:
第一,我国拥有全球规模最大的制造业下游应用市场。新能源汽车、光伏储能、航空航天、工业控制、医疗设备等庞大本土需求,为国产产品提供测试和迭代的应用场景,让本土企业在实际使用中打磨产品。
第二,政策与产业资本持续助力。从顶层产业规划、产业基础再造工程,到专精特新扶持、首台(套)装备补贴等配套政策,各类资源持续向短板领域倾斜,托举企业开展长期研发投入。
第三,多个领域已经实现局部突破。半导体成熟制造、封测环节竞争力较强,部分设备材料进入产线;动力电池材料、部分碳纤维已经达到全球领先水平,不过航空高温合金、高端光刻胶依旧存在短板;新能源整机设备国产化程度较高,但机器人减速器、高端科学仪器核心零部件依旧依赖外部供给。
外部风险倒逼叠加本土市场、资本、产业能力的积累,两者共同构成国产替代这条主线的底层支撑。但也要客观认识,各细分环节进度分化巨大,不少“卡脖子”环节追赶并非一蹴而就。
估值回调并非单纯下跌,基本面改善共同推动形成低位估值
截至2026年11月9日,中证全指半导体产品与设备指数(H30184)市盈率PE-TTM为59.35倍,处于近5年24.56%分位,行业估值回落至历史偏低区间。
图:中证全指半导体产品与设备指数市盈率(PE-TTM,近5年)
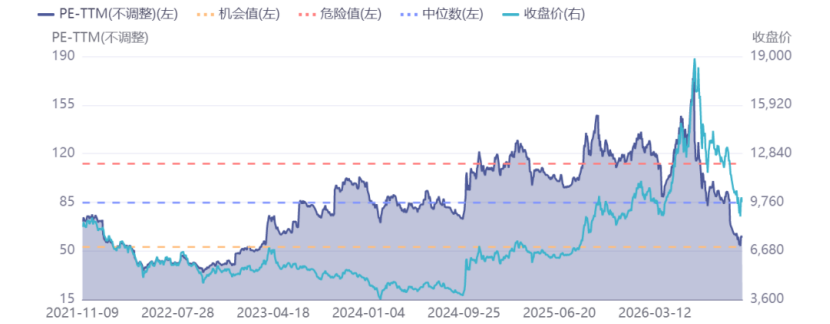
数据来源:iFind,截至2026年11月9日。
回顾年内走势,今年年中该指数PE‑TTM一度冲高至180倍,站上近5年100%估值分位。随后市场快速调整,截至11月9日收盘,指数相对6月29日高点回撤幅度约53%。
与此同时,随着三季报披露完毕,半导体板块上市公司整体盈利实现上行。指数价格下行(分子端收缩)+企业盈利上行(分母端扩张),两者共同推动估值水平下行。
也就是说,当前板块的低估值不完全是股价单方面跌出来的,其中也包含产业基本面真实改善的贡献,这是理解当下行情非常关键的一点。
当国产替代这条长期产业主线,遇上处于历史相对低位的估值水平,该方向的研究性价比显著提升,产业信息、估值性价比的研究与认知窗口正在打开。
半导体的现状,也映射到更广的国产替代领域:设备、材料、工业软件等行业同样具备长期成长逻辑,但普遍面临技术攻关周期长、研发投入高、技术迭代快、商业化验证难度大等共性挑战。
估值大幅回落确实抬升了板块的赔率,但并未改变科技成长行业本身高波动的属性。对投资者来说,既要看到国产替代的长期成长潜力,也要客观看待技术突破不及预期、外部环境反复变化等现实约束。机遇客观存在,但并不代表短期一帆风顺,需要理性甄别、审慎看待行情波动。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。