
财经新闻里常听到“两融”——市场上借钱买股票的钱,是多了还是少了?这股借钱热度的冷暖,可以用一个数字来量:“融资买入额占A股成交额的比例”。它就像给市场情绪量体温的温度计:借钱买入的成交多,读数就高;借钱买入的成交少,读数就低。
融资买入占比是什么:给借钱热度量个体温
两融指融资融券:简单来说,融资是向券商借钱买股票,融券是借股票卖出。
融资买入额占A股成交额的比例(以下简称“融资买入占比”),就是每天全市场的成交里,有多大一块是借钱买出来的——比例越高,当天进场的资金里“加杠杆”的成分越高。
有人会问:看两融余额不就行了?余额会水涨船高——市场规模变大,余额自然跟着大。算成融资买入占比,剔掉规模干扰,量出的才是“借钱热度”本身。
融资买入占比高位时:行情火热,后劲往往不多
根据Wind数据,过去5年,融资买入额占A股成交额的20日均值,有三段时间(2024年11月、2025年8-12月,2025年末到2026年2月)爬到了10.19%这条线(近5年的90%分位)之上。
其中一段从2025年8月-12月期间,同期沪深300上涨12.0%——行情确实火热。
但往后看60个交易日:三段高位区间结束后,沪深300平均下跌0.7%。由此可见,融资买入占比冲上高位后,行情未必立刻转跌,但透支过后,行情的“续航力”往往会打折扣。(历史统计仅为事后描述,不构成对后市的判断)
融资买入额占A股成交额比例(20日均值)与沪深300指数
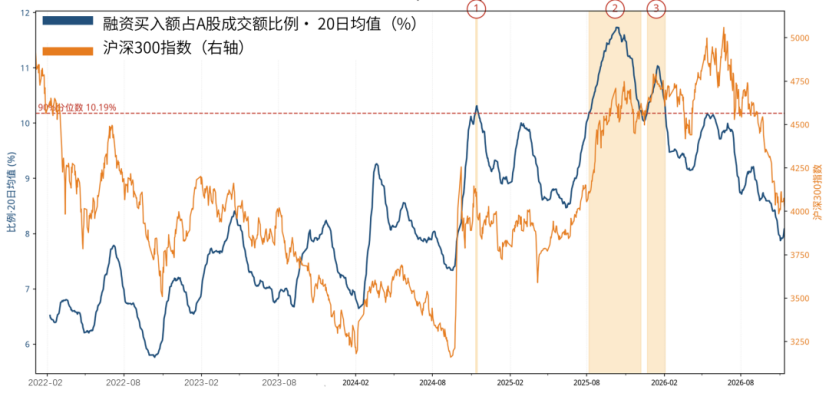
图1:融资买入占比高位区间:沪深300与占比20日均值(2021-11-09至2026-11-13,数据来源:Wind)
融资买入占比低位时:市场冷清,卖压往往已经缓了下来
融资买入占比20日均值低于6.66%(10%分位)的时段共五段:2022年初、2022年3至5月、2022年8至11月、2023年1月、2024年2月初。
投资者记忆深刻的几个低点——2022年4月底、10月底、2024年2月初——都落在区间里或紧挨着。这五段结束后20个交易日,沪深300平均上涨3.1%(三段为正)。
把五段放在一起看:融资买入占比低,叠加指数距前高超过16%的深回撤,这个组合近5年几次出现,都在市场相对低位的区域。
融资买入额占A股成交额比例(20日均值)与沪深300指数
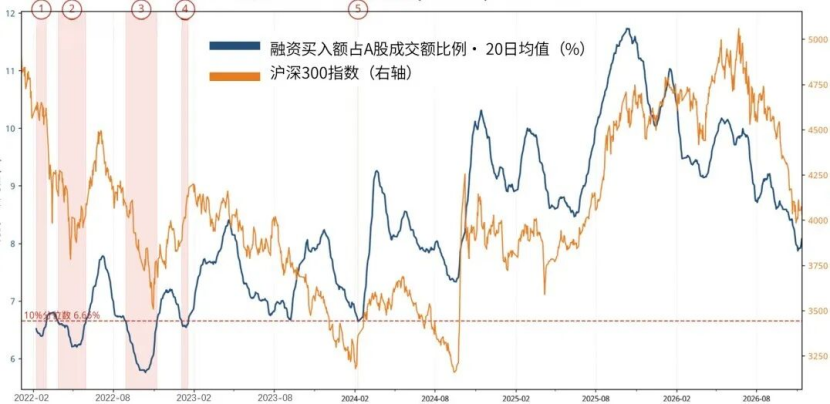
图2:融资买入占比低位区间:沪深300与占比20日均值(2021-11-09至2026-11-13,数据来源:Wind)
杠杆是放大器,也是多米诺
融资买入占比高位为什么危险?
行情好时它是放大器——借钱买入推高股价,浮盈又吸引更多人借钱进场,形成正反馈;
行情转弱时,就可能变成“多米诺骨牌”效应——下跌触发平仓,平仓压低价格,再引发新一轮平仓。这就是融资买入占比过高,调整往往又急又深的原因。
当前读数:温度计指在中位附近
看情绪指标:截至 11 月 13 日,两融买入额占 A 股成交额的比例已回落到 8.21%,处于历史中位附近,比 2025 年 10 月 12.90% 的峰值降了约四成。
再看指数:沪深300 已从 6 月高点回撤约 20%。
杠杆退潮、指数回调——这轮高杠杆催生的风险,可能已经释放了一大半。
融资买入额占A股成交额比例与沪深300指数
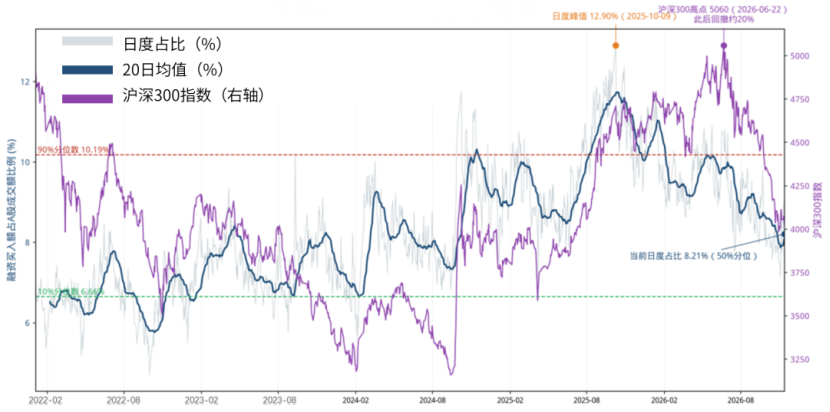
图3:融资买入占比的近5年走势与当前位置(数据来源:Wind)
观察两融,还可以换一个视角:两融账户中证券市值 / A 股自由流通市值。
把这一轮行情和 2015 年放在一起对比(下图),两条曲线形态很像:都是跟着沪深 300 先冲高,之后回落降温。
但两者有区别:2015 年两融账户中证券市值 / A 股自由流通市值这一指标峰值到 23.6%,涨得猛、跌得也狠,之后慢慢稳住;本轮峰值只有 16.3%,高点更低,回落节奏也温和很多。
放到当下看:当前两融账户中证券市值 / A 股自由流通市值数据为 13.8%,已经降到了本轮的低位——不仅回吐了这轮涨幅的绝大部分、回到启动前的位置,也和上一轮出清后的低位平台(14%上下)大体相当。简单来说,本轮杠杆挤泡沫,大体走到了和当年相似的阶段。当然,历史只是参照,不构成对后市的判断。
两融账户证券市值占A股自由流通市值vs沪深300:两轮周期对比
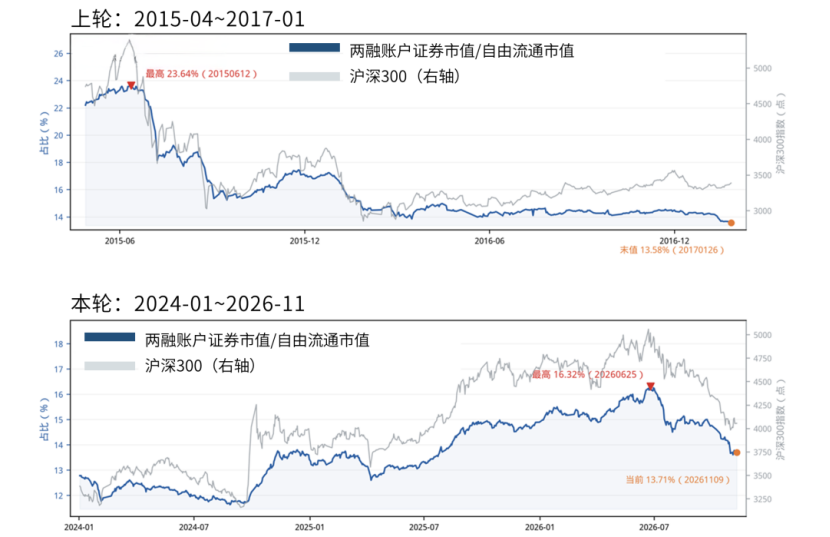
数据来源:Wind(InfoDB同步);红三角=区间最高点,橙点=末值/当前。历史数据复盘,不构成对后市的判断。
怎么用“融资买入占比”这个指标:三步观察法
一看位置,把融资买入占比20日均值放进近5年坐标系——一般来说,10%以上是亢奋区,6%以下是冰点区,8%附近是中位;
二看方向,融资买入占比从高位掉头是杠杆退潮,低位回升是热度恢复;
三看回撤深度:单看温度计容易误判,还要看跌得有多深——融资买入占比低+指数深回撤,才更容易看出来风险释放是否充分,别把“冷”直接当“底”。
也要说清边界:它反映的是全市场借钱热度,看不出某只股票,也读不出基本面变化,近5年的规律也不保证未来重演——可以当辅助维度,别当唯一依据。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。