10月2日,美国公布9月非农数据:新增仅2.9万(预期约8.5万),失业率升至4.2%,且7、8月数据合计下修6万——就业降温,美联储10月加息预期降温。
你可能会想:美国就业数据,跟我买的基金有什么关系?
关系不小,但也不是你想的那么神秘。今天我们就来聊聊:非农数据到底是什么、为什么全世界都在等它,以及基金投资者到底该怎么看。
01 非农数据是什么:不止一个数字
非农数据,全称"非农业部门就业数据",由美国劳工统计局每月发布,是全球重要的宏观经济高频指标之一。但它不是一个数字,而是一组数据。
核心数据有两个:新增非农就业人数和失业率。前者来自机构调查,反映企业工资册上有薪水的岗位数量变化;后者来自居民调查,衡量16岁以上人口的失业比例。
两个指标的统计口径不同,有时会出现背离。比如 2026 年 6 月,新增就业只有 5.7 万人(5 月为 17.2 万人),明显放缓;但失业率却不升反降,从 5 月的 4.3% 降到 6 月的 4.2%。原因是劳动参与率下滑——一部分人退出了劳动力市场,不再被计入。
美国新增非农就业与失业率(2024.09-2026.08,公布初值)
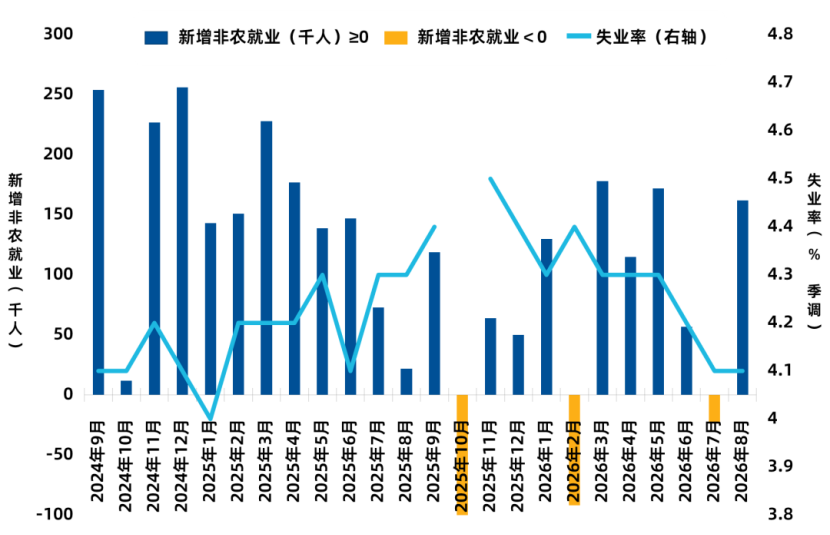
还有一个容易被忽略的事实:非农数据的统计方法是抽样估算,初次发布时企业问卷收集率通常仅60%左右,后续随着回收率上升还会多次修正。6月数据公布时,前两月累计下修了7.4万人。所以,看非农,不要只看一个月的数字,要看趋势和修正方向。
02 一个就业报告,怎么就能影响我的基金?
非农数据是美联储制定利率决议的核心参考依据之一,而全球资本市场的定价高度依赖美元流动性与美债实际利率。
美元是全球资金的"价格锚"。通俗而言,当美元变“贵”了,“钱”就更容易留在美国市场,其他国家/地区市场的吸引力会下降;美元变“便宜”了,“钱”就更有动力流向全球其他市场(如新兴市场),这时A股、港股等都有可能从中受益。
这中间的传导链如下:
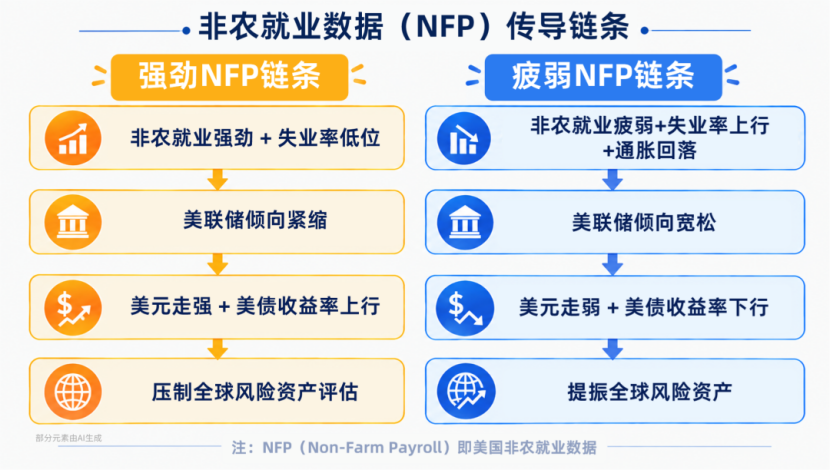
资料参考:国泰海通证券,《美国通胀数据解读与从“黑色六月”到“反转七月”》,2026.07.15. (AI画图)
美联储的决策框架主要由核心通胀和就业市场两大因素构成。
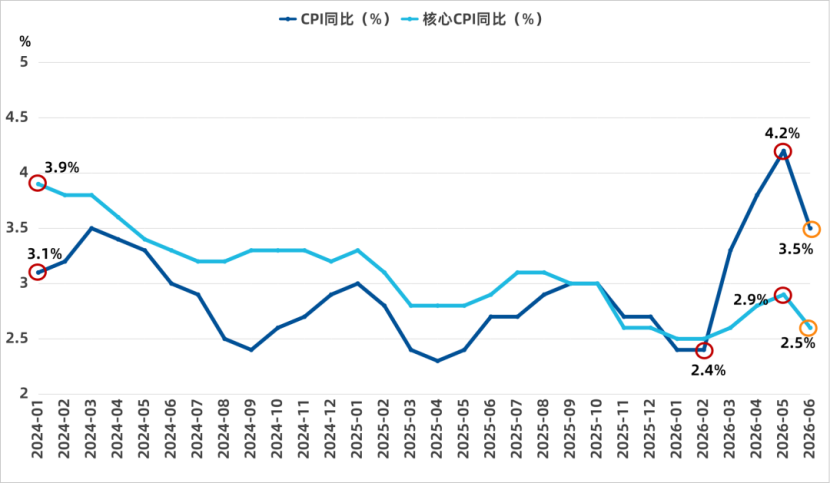
近年来,美国核心CPI同比从2024年1月的3.9%逐步回落至2026年6月的2.6%,距离美联储2%的目标还有差距,当前美联储对就业降温的容忍度相对更高,核心关注点仍在通胀。
美国CPI与核心CPI同比走势(2024.01-2026.06)
而美联储决定是否降息,会综合观察七个维度:核心通胀是否向2%靠拢、就业市场是否同步转弱、实体需求是否放缓、长期通胀预期是否稳定、金融条件是否明显收紧、FOMC政策沟通重心是否转向,以及市场是否已提前定价降息。
这些指标共同构成美联储的决策拼图——非农就业是其中重要的一块,但不是唯一的一块。
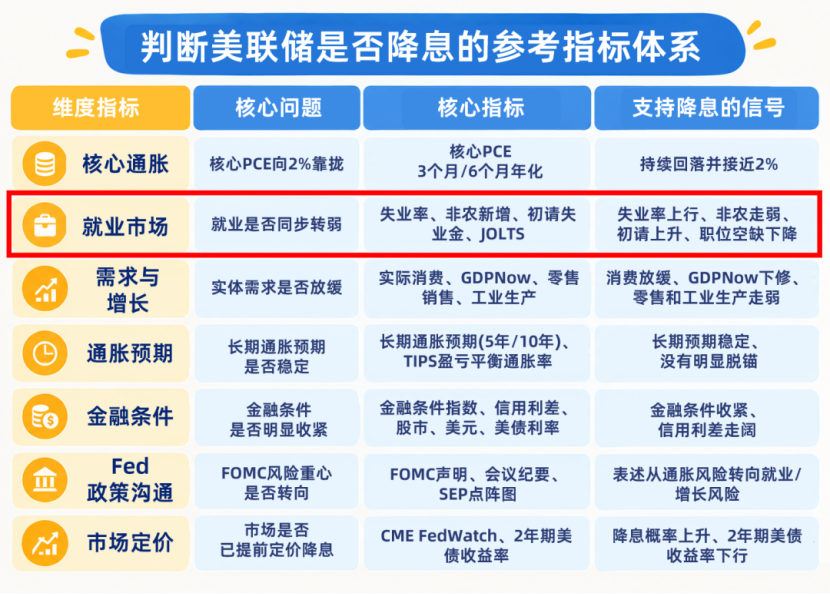
资料来源:美联储、联邦储备行、美国劳工部等,东海证券研究所(AI画图)
那么,美国非农就业数据会如何影响你手里的基金表现?
传导的起点是:非农就业数据可能改变市场对美联储"降息还是加息"的判断。
l 若非农数据大幅走弱、通胀不高、经济看着在降温,大家会想:美联储该降息了。于是——预期钱变多了、也变便宜了,大家胆子也大起来,敢往高风险、高弹性的地方投资。这几类资产可能会受益:科技成长股;黄金、白银等贵金属。
l 若非农数据大幅超预期走强、经济强劲、通胀降不下来,大家会想:美联储不但不降息,可能还得加息。于是——预期钱变少、变贵了,大家也开始紧张,纷纷从高波动的成长资产里撤退,躲进低估值、能稳住的防御资产。
落到你手里的基金,感受各不相同:
QDII股票基金(尤其投美股的):感受最直接。非农数据变化 → 美联储预期变 → 美股涨/跌 → 你的 QDII 净值跟着动。链条最短,反应最快,非农公布日往往是它波动比较大的时候。
国内股票基金:隔着一层。非农不直接影响 A 股,而主要是走两条路中转:一是美股强了、全球情绪好了,A 股也容易被带着乐观些;二是美元和美债收益率一动,外资进出 A 股的意愿也跟着变。总的来说,影响是间接的、打了折扣的。
国内债券基金:非农数据表征的是美国就业冷热,就业冷热又是美联储加息/降息的决定因素之一,最终传导到美债收益率。如果美债收益率下行,中美利差收窄,国内债券的相对吸引力就会提升,对债券基金是支撑;反过来就是压力。但要记住,国内债市主要还得看国内的政策面、经济基本面和资金面等,非农数据只是"外来的风"。
黄金基金:被"美元"和"实际利率"两头牵着。这俩又恰好是金价的关键定价因素。一般来说,如果非农弱、降息预期起来,美元走弱 + 实际利率下行,金价走强;如果非农强,则反过来,金价承压。
03 基金投资者到底该怎么看?
一句话:三个"别做"、一个"可以做"。
三个"别做":第一,别轻易在数据公布前调仓。数据公布前后波动剧烈且方向不定,事前押注“赌方向”,对众多专业机构而言都非易事。第二,别根据单次数据做决策。看趋势,别看单点数值。第三,别把相关性当因果。"非农好→股市涨"不是铁律,逻辑比结论重要。
一个"可以做":用多维数据做情景推演。当前在美联储的决策框架中,通胀优先于就业——7月核心CPI是2.5%,距离2%的目标还有距离,高利率可能维持更长时间。只有当通胀数据出现连续数月明显回落,同时非农持续转弱,美联储才会真正转向宽松。
你不需要猜对非农数据是多少,但可以知道:当数据公布后,市场在讨论什么、为什么是这样的反应。
这种"看懂"的能力,比猜对一次方向有价值得多。
声明:本资料仅用于投资者教育,不构成任何投资建议。我们力求本资料信息准确可靠,但对这些信息的准确性、完整性或及时性不作保证,亦不对因使用该等信息而引发的损失承担任何责任,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。基金有风险,投资须谨慎。
本资料版权为易方达基金所有,所载文字、数据和图表等未经易方达基金书面许可,任何单位或个人不得以转载、复制、改编、二次创作等任何形式使用本资料。对于任何侵犯本资料版权的行为,易方达基金将保留依法追究侵权者法律责任的权利。